Внимание: для входа на форум используйте e-mail вместо ника, пароль остаётся прежним. Если вы забыли свой e-mail пишите в техподдержку ( MFadmin@bk.ru )


Эскандер
-
Постов
1040 -
Зарегистрирован
-
Посещение
Тип контента
Профили
Галерея
Блоги
События
Магазин
Загрузки
Форумы
Весь контент Эскандер
-
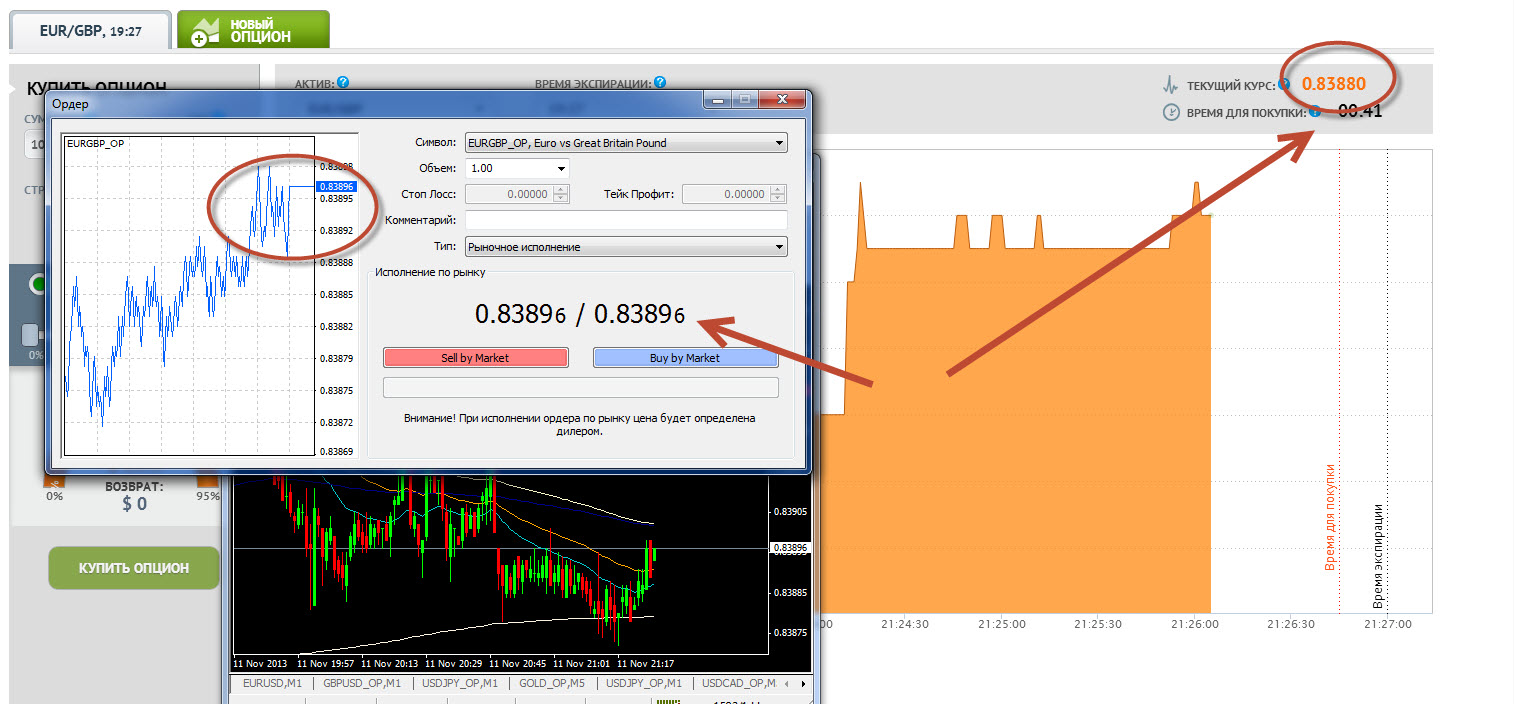
Добрый вечер, хотелось бы узнать откуда вы берете котировки, если посмотреть на рисунок ниже то можно обратить внимание что котировки крепенько отличаются. Я допускаю что они могут быть разные у разных брокеров, но когда у одного цена идет вверх у другого вниз, это уже дискомфортно, тем более вы же не даете инструментов анализа, в вашей онлайн платформе ни график не построишь ни индикатор не кинешь, так вот может есть форекс брокеры с которыми у вас котировки совпадают? собственно даже по тиковому графику платформы мт4 видно что движение цены не такое как у вас, на вашем графике цена практически стоит на месте в то время как на тиковом она совершает довольно глубокие движения в пределах 10 п, как это можно объяснить? Актив вроде бы один и тот же. Т.е. в контексте торговли турбо опционами, получаются сложности так как на моем графике формируется патерн а на вашем нет движения либо оно в другую сторону
-
Практически никак. Вы в сам опцион закладываете убыток, с которым согласны, и если цена не пошла в вашу сторону, то получите Лосс, оговоренный в приказе на ордер. Самое неприятное, когда цена пройдет уровень Лосса (вы сами его установите), а потом произойдет разворот, но ордер уже закроется с убытком. Правда есть некоторые ДЦ, которые позволяют иметь срочные опционы - по истечению срока цена может пройти уровень Лосса и развернуться в профитую часть и тогда опцион выживет и можно фиксить профит. Для того чтобы понять как можно управлять опционной позицией, достаточно зайти в раздел кафедры торговли производными финансовыми инструментами и там задать эти вопросы. Опционные конструкции более чем управляемые, ни каких "стоплоссов" на опционном рынке не существует по определению, у опциона есть премия, которая уплачивается сразу. А вообще ветка опционный ликбез: http://forum.masterforex-v.org/index.php?showtopic=27481 полагаю, тому кто отвечал на вопрос, так же не мешало бы посетить эту ветку
-
с 13 июля мы провели несколько рехеджирующих входов но ни одного фиксирующего убыток, на текущий момент позиция имеет бумажный убыток за счет подъема волатильности, однако нас это не смущает продолжаем мониторинг
-
Опционы бывают внебиржевые, которые представлены выше в постах, на валютные пары и драг металлы, а бывают биржевые, данная ветка обязывает освещать тему валютных опционов, если вас интересует весь спектр опционной торговли заглядывайте в эту ветку в ней выкладываются текущие сделки с опционами на индексы и товары
-
Эскандер (16 Июль 2012 - 12:08) писал: Эскандер (13 Июль 2012 - 16:32) писал: открыта позиция по паре фунт/доллар с продажей опциона колл на 200 тыс актива и хеджированием данной позиции по дельте базовым активом фунт дельта 13.07.jpg страйк опциона 1,5505 дата экспирации 13 августа, текущая дельта 91 тыс, т.е. если смотреть в коэфициенте дельта нашего опциона изменилась на 0,05, проводить рехеджирование мы будем через 0,1 дельты, меньше шаг рехеджирования считаю не целесообразным потихоньку за выходные позиция вышла в плюс 50 дол, этому способствовал временной распад и снижение волатильности с7 до 6,66% пункта продолжаем мониторинг позиции волатильность повысилась выше 7% , что сразу отразилось на состоянии позиции, вырос бумажный убыток свыше 100 дол, так же позиция по базовому активу на уровне 1,56 была увеличена на 20 тыс, т.к. дельта опциона изменилась на 0,1
-
Отправлено 16 Июль 2012 - 12:08 Эскандер (13 Июль 2012 - 16:32) писал: открыта позиция по паре фунт/доллар с продажей опциона колл на 200 тыс актива и хеджированием данной позиции по дельте базовым активом фунт дельта 13.07.jpg страйк опциона 1,5505 дата экспирации 13 августа, текущая дельта 91 тыс, т.е. если смотреть в коэфициенте дельта нашего опциона изменилась на 0,05, проводить рехеджирование мы будем через 0,1 дельты, меньше шаг рехеджирования считаю не целесообразным потихоньку за выходные позиция вышла в плюс 50 дол, этому способствовал временной распад и снижение волатильности с7 до 6,66% пункта продолжаем мониторинг позиции
-
открыта позиция по паре фунт/доллар с продажей опциона колл на 200 тыс актива и хеджированием данной позиции по дельте базовым активом страйк опциона 1,5505 дата экспирации 13 августа, текущая дельта 91 тыс, т.е. если смотреть в коэфициенте дельта нашего опциона изменилась на 0,05, проводить рехеджирование мы будем через 0,1 дельты, меньше шаг рехеджирования считаю не целесообразным
-
10 го июля куплен опцион пут на пару евро/доллар на 200 тыс актива который захеджирован по дельте базовым активом в размере 100 тыс (1,0 с учетом кредитного плеча 1:100) лонг с момента открытия позиции было произведено 2 рехеджирующих операции с докупанием 0,06 лота и 0,1 лота в указанных на рисунке точках, волатильность актива практически остается не изменной на уровне 10,40-10,50%, потери по тете составляют 26 дол в день, т.е. на текущий момент наши потери по позиции составили порядка 75 дол, при достижении ценой уровня открытия позиции (как показано на рисунке) мы зафиксируем порядка 200 дол прибыли, маржа на позициию составляет порядка 200 дол торговля опционами не ограничивается только опционами на валютные пары, есть еще достаточно много интересных инструментов, если вам интересно читайте в ветке "Опционы, дневник стратегий"
-
и еще стратегии, которые можно применять и на валютных парах в том числе, и которые дают гарантированную прибыль, подробнее в этой ветке
-
Арбитраж на улыбке волатильности читайте в данной ветке погчему я люблю опционы и не торгую прямым активом, потому что опционы позволяют мне оперативно менять направление позиции в зависимости от меняющихся рыночных условий, а учитывая тот факт что опционные стртегии позволяют торговать диапазон цены, времени для такой оперативности всегда придостаточно, т.е. другими словами уц вас всегда остается немного времени почесать бороду и поковыряться в носу, прежде чем в голову придет гениальная мысль, чо куда добавить чтоб безболезненно повернуть профиль в нужную сторону, лично я еще успеваю вздремнуть и перекусить :), согласитесь спот рынок таких возможностей не дает
-
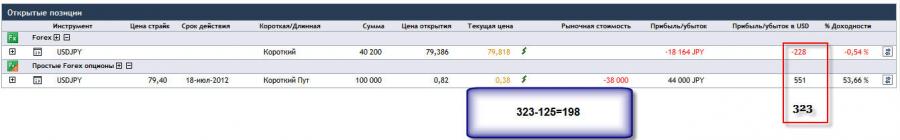
на фоне снижения волатильности наша позиция достигла целевого значения прибыли в 20% от премии проданного пут опциона и будет закрыта как видно на рисунке выше прибыль составила 198 дол , маржа на позицию составляла всего 74,5 дол, т.е. другими словами наша прибыль составила 300% на вложенный капитал всего за 2,5 недели, и самое главное это более чем реально и с минимальными рисками

-
Дельтанейтральная стратегия, продолжаем следить за позицией на 2.07 ситуация по счету следующая: как можно увидеть на рисунке выше прибыль по опциону превышает убыток по споту на 210 дол, если учесть тот факт, что мы потеряли на рехеджировании 125 дол, в сухом остатке на текущий момент позиция дала нам прибыль 210-125=85 дол, т.е. это практически 8,5 % от вложенных средств за 2 недели продолжаем наблюдать за позицией, на текущий момент цена актива находится вблизи страйка проданного опциона, что обеспечивает максимальный временной распад торговля опционами не ограничивается только опционами на валюты, многие опционные стратегия на различных инструментах представлены в этой ветке
-
продолжаем мониторинг нашей дельтанейтральной позиции на паре USD/JP: цена актива находится на уровне последнего хеджа и наша позиция потихоньку начинает выходить в плюс за счет снижения волатильности и временного распада проданного опциона обратите внимание (на рисунке ниже) какая у нас задействована маржа на позицию, если учесть тот факт что премия опциона (за которой мы охотимся) составляет больше 1 тыс долларов, а мы собираемся взять 10-20% от премии, думаю не плохое соотношение прибыли на вложенные средства, т.е. при марже 60 дол прибыль должна составить 100-200 дол
-
в пятницу 15.06 была открыта дельтанейтральная контрукция состоящая из короткого опциона пут стоимостью 1038 дол захеджированного короткой позицией USD/JPY 0,5 лота сегодня был произведен рехедж по дельте (дельта опциона изменилась до 0,6) стратегическая цель это 20% от размера премии, после чего позиция будет закрыта
-
Японская йена как и евро как активы с наибольшими объемами торгов очень хорошо держат уровни, что может нам сильно помочь в опционных стратегиях с дельтанейтральным хеджем покупка дельтанейтралки на японской йене: как показано на рисунке ниже мы купили колл опцион на 10 тыс актива и захеджировали опцион короткой позицией USD/JPY за неделю было произведено 5 рехеджирующих операций 2 из которых направлены на выравнивание нейтральности к рынку и 3 на выравнивание нейтральности+фиксация прибыли калькуляция прибыли/убытка по этой сделке: и так на рехеджировании мы заработали 5+5+5=15 дол при стоимости позиции 135 дол, 3,5 дол опцион потерял на временном распаде за неделю, итого 11,5 это порядка 8,5% на вложенный капитал кроме форекса есть еще достаточно много других рынков где можно реализовать множество опционных стратегий подробно об этом в этой ветке
-
Что такое опцион? Это производный финансовый инструмент, т.е. производная опция от какого то базового инструмента. Что может служить таким базовым инструментом? Что угодно: валюты, сырьевые товары, индексы, облигации, акции. Но самое главное опционами можно торговать извлекая прибыль. И возможности у такой торговли гараздо больше чем у базового актива. Эта ветка не предпологает расшифровку базовых понятий связанных с этим интересным инструментом, для этого существуют другие разделы кафедры торговли производными финансовыми инструментами. Здесь мы хотели бы сконцентрироваться исключительно на практических аспектах торговли. В этой ветки будут выкладываться опционные сделки с использованием различных стратегий. И самое главное, что будет в данной ветке это обсуждение. Именно на него, на живое обсуждение, я искренне надеюсь, ибо Nemo solus satis sapit — «один человек не может быть достаточно умным». Ведущим данной ветки буду я, зовут меня Александр Марков, стаж на финансовых рынках 5 лет, 4 из которых я торгую опционами.
-
распределения открытого интереса (ОИ) на опционах по основным валютным парам за 22.05.12 евро: колл/пут паритет = 0,53 (июньская серия) 0,34 июль 1,7 август 0,66 сентябрь 0,63 декабрь как можно трактовать эти данные: тревожные ожидания участников рынка смещены в сторону понижения цены актива и по данным за июль эти ожидания усугубляются, данные по августу говорят о резком смещении интереса в сторону повышения цены актива (однако очень низкие объемы торгов на этой серии не дают возможности быть уверенными в значимости этих данных) и ан сентябрьской и декабрьской сериях ожидания в сторону понижения цены ослабевают и находятся на одном уровне
-
распределения открытого интереса (ОИ) на опционах по основным валютным парам за 22.05.12 британский фунт: колл/пут паритет = 1,14 (июньская серия) 0,81 (июльская серия) 1,11 (августовская серия) косвено эти данные могут говорить о том, что в июле будет сохранятся нисходящая тенденция в августе настроения участников перевешивают в сторону повышения цены актива
-
Торгуем волатильностью: (в связи с открытием нового курса, начинаем выкладывать сделки по соответствующим методикам) удачный вход по евро, так же во второй половине американской сессии вчера покупка стредла страйк 1,33, стоимость позиции 2 тыс, сделка была перенесена на следующий день в азиатскую сессию был подъем волатильности, сделка реализовалась профитом 250 дол. примечание: IV - подразумеваемая волатильность подробности о новом курсе "опционы от новичков до профессианалов" на семинаре http://forum.masterf...showtopic=26416
-
Как и предпологалось аналитиками кафедры торговли производными финансовыми инструментами рынок продолжает движение в диапазоне 90-100 дол за тюк. Цены на хлопок в прошедший период снижались на фоне отсутствия спроса из Китая. Прогноз экспорта хлопка из Индии в сезоне 2011-12 повышен на 5% к прошлому сезону до 8,4 млн.тюков в связи с высоким спросом со стороны Китая. С начала сезона по настоящее время экспорт составил 4,4 млн.тюков, из которых 3,9 млн.тюков были отправлены в Китай. На текущий момент каких бы то нибыло существенных факторов определяющих направление цены на рынке нет, тем не менее уже фигурируют слухи о том что ожидается снижение посевных площадей под хлопком в сезоне 2012-13 в США на 10-12% а в Китае на 8,2%. Технически если на рынке будут отсутствовать факторы спроса возмоно тестирование уровня 90 до начала марта

-
В период с послоедней недели декабря до 2-й декады января цены на хлопок на бирже ICE росли за счет экспирации декабрьского контракта на хлопок и перехода к торговле мартовским контрактом (что привело к техническому росту цен) и рынок поддерживали китайские закупки для пополнения гос. резервов, который в декабре 2011 г. увеличил импорт хлопка, а также сохранение засухи в хлопковом поясе США. На проведенной в США ежегодной хлопковой конференции американские фермеры озвучили планы по сокращению посевов хлопка в 2012 г. на 10 12% (5,26-5,36 млн.гектаров) в связи с низкими ценами и растущей конкуренцией со стороны зерновых. Росту способствуют и сезонные факторы. Январский отчет USDA оказал негативное влияние на цены. Запасы хлопка на конец сезона 2011-12 достигнут максимального значения за последние 3 сезона. При этом основные мировые запасы сосредоточены в Китае, который за последнее время купил 12 млн.тюков хлопка для пополнения запасов. Есть вероятность что Китай может начать продавать запасы в конце сезона. Остальные потребители стремятся минимизировать запасы учитывая падение цены и сокращающегося потребления. Данные январского отчета оказывают умеренное негативное влияние на рынок снизился прогноз по производству на 600 тыс тюков но еще больше понизили прогноз по потреблению на 1,3 млн тюков . Общие мировые запасы хлопка по январскому отчету вырастут на конец сезона 2011-12 на 28,7% до 12,70 млн.тонн (58,35 млн тюков) , а отношение запасов к потреблению составит 53%. Сертифицированные запасы на бирже ICE понизились на 18% и по состоянию на 12 января 2012 г. составили 41,099 тыс.тюков. По мнению аналитиков кафедры торговли производными финансовыми инструментами после отбоя цены от уровня 100, и следуя сезонной тенденции будет торговаться в диапазоне 90-100 с понижательной тенденцией.


-
Хлопок: рынок хлопка после тестирования очередного уровня поддержки в 85 дол, находится в слабоактивном состоянии, обусловленном чередой праздников. На текущий момент комплекс факторов доминирующих на рынке выглядит следующим образом: 1) несомненный профицит баланса мирового рынка хлопка в сезоне 2011-12, рост производства и запасов 2) сертифицированные биржевые запасы стабилизировались 3) снижении импорта хлопка со стороны Китая и Индии 4) прогноз снижения посевных площадей под хлопком в Китае в сезоне 2012-13 на 8,2% В данный момент рынок находится в краткосрочном повышательном тренде, который обусловлен сезонным повышением цен. На следующей неделе ожидается выход январского доклада МСХ США, в котором однако не предпологается принципиальных изменений. По мнению аналитиков кафедры торговли производными финансовыми инструментами http://forum.masterf...p?showforum=536 цена на хлопок до конца января врядли выйдет из диапазона 85-105 дол т.к. на рынке отсутствуют факторы способные задать цене достаточный импульс.

-
Рынок резко отреагировал на данные декабрского отчета на прошлой неделе, в котором не смотря на понижение прогноза по производству на 460 тыс тюков, снизилось потребление практически на 3 млн тюков в основном за счет Индии (1 млн тюков), Китая, Инднезии и Турции, что в свою очередь отразилось беспрецедентным повышением переходящих запасов практически на 3 млн тюков. Надо отметить, что падение цен на хлопок началось еще до выхода в печать отчета МСХ США, и обусловлено оно было неблагоприятными данными по еврозоне. Елли обратить внимание на перечень стран которые сократили потребление хлопка, можно отметить, что это тен страны в которых сконцентрировали свое текстильное производство большинство брендов легкой промышленности. В прошлых публикациях аналитики кафедры http://forum.masterf...p?showforum=536 "Торговли производными финансовыми инструментами" отмечали тот факт что потенциал падения цен на хлопок еще не исчерпан это заключение делалось тогда когда цена находилась на уровне 90, на текущий момент цена на хлопок проколола уровень 85, и скорее всего будет торговаться в узком диапазоне 80-90. Однако надо отметить тот факт что уровень 80 дол за тюк является сильным уровнем поддержки и возможной точкой разворота такое заключение делается на том факте, что в новостном фоне проскакивают все чаще и чаще что в виду падения рентабельности посевные площади под хлопок будут сокращать в пользу других культур


-
Рынок переходит в мартовский контракт, что сопровождается повышением объемов торгов по мартовскому контракту и повышением открытого интереса. Это один из факторов оказывающих поддержку цене. Кроме того есть ряд факторов которые могут иметь в той или иной степени позитивное влияние на цены. Наиболее существенным из них является возросший импорт со стороны Китая который на текущий момент достиг 2,3 млн. тюков, хотя по предыдущим оценков аналитиков импорт не должен был быть выше 1,5 млн. Так же имеет влияние сезонная тенденция (связанная с окончанием уборки уожая), которая предпологает повышение цен с середины декабря. Так же тревожные слухи о повышенных осадках в Австралии могут негативно сказаться на урожае хлопка (напомним что Астралия хоть и не является основным производителем, но в структуре экспорта занимает 9%) на текущий момент в Автралии находится в фазе вегетации и излишняяувлажненность почвы может негативно сказаться на урожае пик уборки которого выпадает на экспирацию мартовского контракта. Таким образом на рынке присутствуют факторы способные оказать цене поддержку, однако их сила не настолько велика чтобы "перебить" такой мощный медвежий фактор как значительный профицит в сезоне 2011/12. Таким образом предполагается незначительное движение вверх и консолидация в корридоре 90-100.

-
Рынок хлопка который находился в консолидации пробил уровень 95 и протестировал уровень 90 где в текущий момент и торгуется. По отчету CFTC спекулянты имеют перевес в чистых длинных позициях. Продажи наблюдалюдаются в большей степени в декабрьском контракте при переносе позиций в дальние месяцы. Агентство Cotlook в очередном прогнозе сократило оценку потребления и увеличило переходящие запасы на конец сезона 2011-12. Некоторую поддержку рынку оказывают Китайские закупки, по данным Chinacotton Китай законтрактовал до 1 млн.тонн хлопка на мировом рынке в период низких цен для пополнения гос. резервов. По оценкам промышленности страна импортировала 800-900 тыс.тонн хлопка в сезоне 2010-11 и вряд ли станет агрессивным импортером в сезоне 2011-12. По мнению аналитиков импорт хлопка для пополнения резервов может составить до 3 млн.тонн. При этом на местном рынке может быть закуплено до 1,5 млн.тонн до конца марта 2012 г. Однако, по оценкам посевы хлопка в следующем сезоне могут снизиться на 10% в связи с падением цен. Так или иначе с момента выхода ноябрского отчета мсх США ни каких принципиальных фундаментальных тенденций на рынке хлопка не наблюдается. Ранее нами предпологалось продолжение падения к уровню 90, который является сильным уровнем поддержки. После некоторой консолидации предпологается продолжение нисходящего движения к уровню 80.